RankingImmobilien Magazinimmomedien.at
/ Lesezeit 7 min
FM wächst aber der Druck steigt
Ranking
Österreichs Facility-Management-Branche wächst weiter. Das aktuelle Lünendonk-Ranking zeigt Bewegung an der Spitze, steigende Bedeutung technischer Dienstleistungen und einen Markt, in dem Digitalisierung und Kostendruck zunehmend die Spielregeln bestimmen.
An der Spitze bleibt alles beim Alten, dahinter kommt Bewegung in den Markt. ISS Facility Services behauptet im aktuellen Lünendonk-Ranking mit einem Inlandsumsatz von 362,1 Millionen Euro souverän den ersten Platz. Simacek verbessert sich mit 224,3 Millionen Euro auf Rang zwei und verdrängt die CKV Gruppe, die mit 216,8 Millionen Euro auf den dritten Platz zurückfällt. Sodexo rückt auf Rang vier vor, während Dussmann auf den fünften Platz zurückfällt.
Den größten Sprung unter den führenden Anbietern macht Strabag Property and Facility Services. Das Unternehmen steigert seinen österreichischen Umsatz um 59,6 Prozent auf 150 Millionen Euro und verbessert sich damit von Platz zehn auf Rang sechs. Wesentlichen Anteil daran hat die Übernahme der Lohr Gebäudetechnik im Jahr 2025. Apleona Austria wächst um 4,1 Prozent auf 120,8 Millionen Euro, fällt aufgrund des stärkeren Wachstums anderer Anbieter allerdings von Rang acht auf Platz neun zurück.
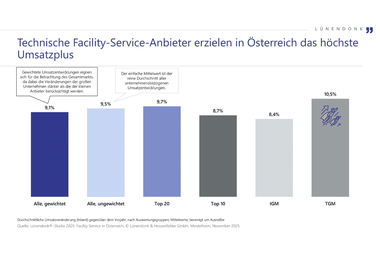
Insgesamt erwirtschafteten die 26 von Lünendonk untersuchten Unternehmen im Geschäftsjahr 2025 rund 2,7 Milliarden Euro und beschäftigten knapp 40.800 Menschen. Das umsatzgewichtete Wachstum lag bei 4,6 Prozent, nach 9,1 Prozent im Jahr davor. Die 20 führenden Anbieter steigerten ihre Erlöse um 4,7 Prozent auf rund 2,45 Milliarden Euro. Bemerkenswert ist dabei, dass die zehn größten Unternehmen mit durchschnittlich 2,6 Prozent deutlich langsamer wuchsen als der Gesamtmarkt. Vom Wachstum profitieren also keineswegs nur die Branchenriesen.
Österreich bleibt optimistisch
Trotz der Wachstumsverlangsamung ist die Stimmung in der österreichischen Facility-Management-Branche bemerkenswert positiv. Im exklusiven Pressegespräch mit dem Immobilien Magazin diskutierten Jörg Hossenfelder, geschäftsführender Gesellschafter von Lünendonk & Hossenfelder, Stefan Babsch, Geschäftsführer von Strabag Property and Facility Services Österreich, und Thomas Winter, CEO von Apleona Austria, über die aktuellen Entwicklungen und Herausforderungen.
Besonders auffällig ist dabei der Unterschied zwischen Österreich und Deutschland. Während hierzulande 31 Prozent der befragten Unternehmen sehr optimistisch in die Zukunft blicken, sind es in Deutschland lediglich fünf Prozent. Weitere 69 Prozent der österreichischen Anbieter erwarten zwar Herausforderungen, sehen sich dafür aber gut gerüstet. Pessimistische Antworten gab es keine.
„Ein Drittel der österreichischen Unternehmen ist optimistisch. In Deutschland sind es nur fünf Prozent“, hebt Hossenfelder hervor. Auch die Wachstumserwartungen bleiben positiv. Für 2026 rechnen die Studienteilnehmer:innen mit einem Umsatzplus von 4,2 Prozent, für 2027 werden 5,5 Prozent prognostiziert. Bis 2030 soll das jährliche Wachstum bei rund 5,6 Prozent liegen.
Die Gründe dafür liegen nicht ausschließlich in steigenden Preisen. Vielmehr verändert sich die Nachfrage nach Gebäudedienstleistungen. Während klassische Industriebereiche und der Handel unter wirtschaftlichem Druck stehen, gewinnen andere Segmente an Bedeutung. Hossenfelder sieht insbesondere in der Logistik sowie bei kritischen Infrastrukturen zusätzliche Wachstumsmöglichkeiten. „Die Logistik ist ein Wachstumsmarkt, in dem die FM-Unternehmen mitzuwachsen versuchen “, sagt er.
Hinzu kommt eine Entwicklung, die der Marktforscher als mögliche zweite Outsourcingwelle beschreibt. Größere Industrieunternehmen könnten angesichts des Kostendrucks wieder verstärkt darüber nachdenken, bisher intern erbrachte Dienstleistungen an externe Spezialisten zu vergeben. Besonders große Aufträge aus der Chemie-, Pharma- oder Industriebranche könnten dadurch neu ausgeschrieben werden. Für die großen FM-Anbieter eröffnet das zusätzliche Chancen. Gleichzeitig könnte eine solche Entwicklung die Konzentration am Markt weiter verstärken.
Technik gewinnt
Eine der deutlichsten Entwicklungen betrifft die Verschiebung zwischen technischem und infrastrukturellem Facility Management. Während Unternehmen mit einem infrastrukturellen Schwerpunkt um durchschnittlich 4,9 Prozent wachsen, erzielen technische Dienstleister ein Plus von 6,1 Prozent.
Dahinter stehen veränderte Anforderungen an den Gebäudebetrieb. Technische Anlagen werden komplexer, Energieeffizienz und Dekarbonisierung gewinnen an Bedeutung und Eigentümer:innen erwarten zunehmend Lösungen, die über die klassische Wartung und Instandhaltung hinausgehen. Gerade die Dekarbonisierung könnte nach Einschätzung von Babsch zu einer wesentlichen Treiberin für die kommenden Jahre werden. „Die FM-Branche wird gefordert sein, das Thema Dekarbonisierung voranzutreiben“, betont er.
Allerdings bleibt die Zahlungsbereitschaft der Kunden eine zentrale Herausforderung. Obwohl Nachhaltigkeit, Digitalisierung und Energieeffizienz zunehmend diskutiert werden, entscheiden bei Ausschreibungen häufig weiterhin die Kosten. „Es ist nach wie vor ein kostengetriebener Markt“, sagt Babsch. Technologische Innovationen seien für viele Auftraggeber interessant, aber noch längst kein ausschlaggebendes Vergabekriterium. Erst wenn sich der wirtschaftliche Nutzen konkret nachweisen lasse, steige die Bereitschaft, in neue Lösungen zu investieren.
Winter bestätigt diese Beobachtung. Auch bei Apleona werde bei neuen Technologien regelmäßig nach dem unmittelbaren Einsparpotenzial gefragt. „Digitalisierung und Robotik sind für uns eine Absicherung, um das Kostenniveau zu halten“, erklärt er. Für die Unternehmen bedeutet das, dass Innovation nicht nur zusätzliche Leistungen ermöglichen, sondern vor allem die Wirtschaftlichkeit des Gebäudebetriebs verbessern muss.
Mehr Umsatz, kaum mehr Personal
Besonders bemerkenswert ist eine weitere Entwicklung der Studie: Während die Umsätze steigen, wächst die Zahl der Beschäftigten nur noch geringfügig. Der Personalzuwachs bei den untersuchten Unternehmen lag 2025 bei lediglich 1,3 Prozent. Damit öffnet sich eine Schere, die nach Einschätzung von Hossenfelder in den kommenden Jahren noch größer werden könnte. Lange Zeit galt Facility Management als personalintensives Geschäft, bei dem zusätzliche Umsätze zwangsläufig mit mehr Beschäftigten verbunden waren. Diese Gleichung beginnt sich nun zu verändern. Hossenfelder sieht darin einen wichtigen Meilenstein für die österreichische FM-Branche. Automatisierung, digitale Prozesse und Robotik ermöglichen es zunehmend, größere Auftragsvolumina mit einer relativ konstanten Belegschaft zu bewältigen.
Allerdings darf der Effekt nicht überschätzt werden. Die Personalintensität unterscheidet sich zwischen den einzelnen Dienstleistungen erheblich. In der Reinigung oder Hausbetreuung werden weiterhin wesentlich mehr Beschäftigte benötigt als in vielen Bereichen des technischen Facility Managements.
Winter sieht insbesondere bei der Entlastung technischer Mitarbeiter erhebliches Potenzial. In der Vergangenheit seien Techniker:innen häufig mit der Pflege von Daten und Dokumentationen beschäftigt gewesen, obwohl ihre eigentliche Kompetenz in der Betreuung technischer Anlagen liege. „Wir haben ein Kerngeschäft und wollen Techniker Techniker sein lassen“, sagt er. Künstliche Intelligenz könnte künftig helfen, administrative Aufgaben effizienter zu erledigen. Auch Sprachbarrieren könnten durch KI-gestützte Anwendungen an Bedeutung verlieren. Gerade in einer Branche mit vielen Beschäftigten unterschiedlicher Herkunft eröffnen automatische Übersetzungen und digitale Assistenzsysteme zusätzliche Möglichkeiten.
KI trifft auf Realität
Wie weit die Digitalisierung bereits fortgeschritten ist, zeigt die Lünendonk-Studie ebenfalls. Sämtliche befragten Unternehmen betrachten Digitalisierung als wichtigen Bestandteil ihrer Unternehmensstrategie. In der operativen Umsetzung bestehen allerdings erhebliche Unterschiede. 54 Prozent der analysierten Anbieter arbeiten bereits überwiegend mit standardisierten digitalen Prozessketten. Weitere 38 Prozent verfügen über integrierte Systemlandschaften. Acht Prozent setzen mehrheitlich auf teilweise automatisierte oder KI-unterstützte Prozesse.
Die Branche hat damit die Phase einzelner digitaler Insellösungen zunehmend hinter sich gelassen. Gleichzeitig zeigt sich, dass zwischen technologischen Möglichkeiten und tatsächlicher Anwendung im Gebäudebetrieb noch eine erhebliche Lücke besteht.
Ein wesentliches Hindernis ist die Datenqualität. Bei 62 Prozent der befragten Unternehmen besteht der größte digitale Qualifikationsbedarf ihrer Beschäftigten im Bereich Stammdaten und Datenpflege. Auch der Umgang mit CAFM-Systemen sowie KI-Anwendungen wird als wichtiges Schulungsthema genannt.
Hossenfelder sieht darin eine notwendige Voraussetzung für weitere Innovationen. „Das Wichtigste ist jetzt einmal, aufzuräumen, insbesondere bei den Daten“, erklärt er. Bevor komplexe KI-Anwendungen eingesetzt werden können, müssen die vorhandenen Gebäudedaten strukturiert und zuverlässig verfügbar sein.
Die Möglichkeiten reichen dabei weit über die digitale Dokumentation hinaus. Werden beispielsweise Energiepreise, Wetterprognosen und Verbrauchsdaten miteinander verknüpft, lassen sich technische Anlagen wesentlich präziser steuern. Auch Predictive Maintenance, also die vorausschauende Wartung auf Basis von Betriebsdaten, könnte künftig eine größere Rolle spielen.
In der Praxis stoßen die Dienstleister allerdings häufig an Grenzen. Eingeschränkte Systemzugänge, langwierige Entscheidungsprozesse und fehlende Investitionsbudgets erschweren die Umsetzung digitaler Lösungen bei den Auftraggebern. Winter spricht sich deshalb für einen mutigeren Umgang mit künstlicher Intelligenz aus. „Beim Thema KI müssten wir in Europa viel mutiger sein“, fordert er. Apleona habe eine eigene sichere KI-Lösung geschaffen, die den Mitarbeiter:innen zur Verfügung stehe. Entscheidend sei allerdings, dass der verantwortungsvolle Umgang mit sensiblen Informationen auch nachgewiesen werden könne.
Babsch merkt an, dass bei vielen Kunden weiterhin andere Themen im Vordergrund stünden. „KI wird uns beschäftigen, aber mehr bei den White-Collar-Mitarbeiter:innen und weniger bei den Blue-Collar-Mitarbeiter:innen“, sagt er. Gemeint ist, dass die größten kurzfristigen Einsatzmöglichkeiten eher bei administrativen Tätigkeiten als bei klassischen handwerklichen Dienstleistungen liegen.
Auch bei der Robotik zeigt sich, dass technologische Machbarkeit und tatsächliche Anwendung zwei unterschiedliche Dinge sind. Reinigungsroboter stoßen teilweise auf Skepsis bei Auftraggebern. Hinzu kommen bauliche Hindernisse, etwa Türen, die sich nicht automatisch öffnen lassen, oder Gebäudegrundrisse, die für autonome Geräte ungeeignet sind.
Eigenleistung statt Auslagerung
Eine weitere strategische Frage betrifft die Organisation der Dienstleistungen. Während international teilweise Geschäftsmodelle mit einem hohen Anteil an Subunternehmen verbreitet sind, legen österreichische Auftraggeber nach Einschätzung der Gesprächspartner weiterhin großen Wert auf Eigenleistungen.
Babsch sieht insbesondere im technischen Facility Management eine hohe Nachfrage nach Leistungen, die direkt vom beauftragten Unternehmen erbracht werden. Die vor einigen Jahren erwartete starke Zunahme international gebündelter Ausschreibungen habe sich aus seiner Sicht nicht im prognostizierten Ausmaß bestätigt. „Wir sehen, dass Kunden aus diesem Korsett ausbrechen und länderspezifisch ausschreiben“, erklärt er. Eine geringe Eigenleistungstiefe betrachtet er deshalb nicht als entscheidenden Wettbewerbsvorteil.
„Ich sehe auch, dass Eigenleistungen stärker bewertet werden“, sagt Winter. Ein wesentlicher Grund liegt in den zunehmenden Anforderungen an Digitalisierung, Qualitätssicherung und einheitliche Prozesse. Je mehr unterschiedliche Subunternehmen eingebunden werden, desto komplexer wird die technische und organisatorische Integration. Damit gewinnt die Fähigkeit, möglichst viele Leistungen aus einer Hand anzubieten, erneut an Bedeutung. Die Studie zeigt, dass 84 Prozent der befragten Unternehmen integrierte Dienstleistungen als wichtigen Zukunftsweg betrachten.
Der Betrieb entscheidet
Die nächsten Jahre dürften für die österreichische FM-Branche damit weniger von einem einzelnen technologischen Durchbruch als von einer Vielzahl struktureller Veränderungen geprägt sein. Digitalisierung, Fachkräftemangel, Dekarbonisierung und Kostendruck greifen zunehmend ineinander.
Entscheidend wird künftig weniger sein, wer die meisten Mitarbeiter:innen beschäftigt, sondern wer Gebäude mit möglichst hoher Qualität, geringem Ressourceneinsatz und wirtschaftlich vertretbaren Kosten betreiben kann. Für eine Branche, die lange vor allem über Personal und Leistungspreise definiert wurde, ist das ein bemerkenswerter Wandel.
Den größten Sprung unter den führenden Anbietern macht Strabag Property and Facility Services. Das Unternehmen steigert seinen österreichischen Umsatz um 59,6 Prozent auf 150 Millionen Euro und verbessert sich damit von Platz zehn auf Rang sechs. Wesentlichen Anteil daran hat die Übernahme der Lohr Gebäudetechnik im Jahr 2025. Apleona Austria wächst um 4,1 Prozent auf 120,8 Millionen Euro, fällt aufgrund des stärkeren Wachstums anderer Anbieter allerdings von Rang acht auf Platz neun zurück.
Insgesamt erwirtschafteten die 26 von Lünendonk untersuchten Unternehmen im Geschäftsjahr 2025 rund 2,7 Milliarden Euro und beschäftigten knapp 40.800 Menschen. Das umsatzgewichtete Wachstum lag bei 4,6 Prozent, nach 9,1 Prozent im Jahr davor. Die 20 führenden Anbieter steigerten ihre Erlöse um 4,7 Prozent auf rund 2,45 Milliarden Euro. Bemerkenswert ist dabei, dass die zehn größten Unternehmen mit durchschnittlich 2,6 Prozent deutlich langsamer wuchsen als der Gesamtmarkt. Vom Wachstum profitieren also keineswegs nur die Branchenriesen.
Österreich bleibt optimistisch
Trotz der Wachstumsverlangsamung ist die Stimmung in der österreichischen Facility-Management-Branche bemerkenswert positiv. Im exklusiven Pressegespräch mit dem Immobilien Magazin diskutierten Jörg Hossenfelder, geschäftsführender Gesellschafter von Lünendonk & Hossenfelder, Stefan Babsch, Geschäftsführer von Strabag Property and Facility Services Österreich, und Thomas Winter, CEO von Apleona Austria, über die aktuellen Entwicklungen und Herausforderungen.
Besonders auffällig ist dabei der Unterschied zwischen Österreich und Deutschland. Während hierzulande 31 Prozent der befragten Unternehmen sehr optimistisch in die Zukunft blicken, sind es in Deutschland lediglich fünf Prozent. Weitere 69 Prozent der österreichischen Anbieter erwarten zwar Herausforderungen, sehen sich dafür aber gut gerüstet. Pessimistische Antworten gab es keine.
„Ein Drittel der österreichischen Unternehmen ist optimistisch. In Deutschland sind es nur fünf Prozent“, hebt Hossenfelder hervor. Auch die Wachstumserwartungen bleiben positiv. Für 2026 rechnen die Studienteilnehmer:innen mit einem Umsatzplus von 4,2 Prozent, für 2027 werden 5,5 Prozent prognostiziert. Bis 2030 soll das jährliche Wachstum bei rund 5,6 Prozent liegen.
Die Gründe dafür liegen nicht ausschließlich in steigenden Preisen. Vielmehr verändert sich die Nachfrage nach Gebäudedienstleistungen. Während klassische Industriebereiche und der Handel unter wirtschaftlichem Druck stehen, gewinnen andere Segmente an Bedeutung. Hossenfelder sieht insbesondere in der Logistik sowie bei kritischen Infrastrukturen zusätzliche Wachstumsmöglichkeiten. „Die Logistik ist ein Wachstumsmarkt, in dem die FM-Unternehmen mitzuwachsen versuchen “, sagt er.
Hinzu kommt eine Entwicklung, die der Marktforscher als mögliche zweite Outsourcingwelle beschreibt. Größere Industrieunternehmen könnten angesichts des Kostendrucks wieder verstärkt darüber nachdenken, bisher intern erbrachte Dienstleistungen an externe Spezialisten zu vergeben. Besonders große Aufträge aus der Chemie-, Pharma- oder Industriebranche könnten dadurch neu ausgeschrieben werden. Für die großen FM-Anbieter eröffnet das zusätzliche Chancen. Gleichzeitig könnte eine solche Entwicklung die Konzentration am Markt weiter verstärken.
Technik gewinnt
Eine der deutlichsten Entwicklungen betrifft die Verschiebung zwischen technischem und infrastrukturellem Facility Management. Während Unternehmen mit einem infrastrukturellen Schwerpunkt um durchschnittlich 4,9 Prozent wachsen, erzielen technische Dienstleister ein Plus von 6,1 Prozent.
Dahinter stehen veränderte Anforderungen an den Gebäudebetrieb. Technische Anlagen werden komplexer, Energieeffizienz und Dekarbonisierung gewinnen an Bedeutung und Eigentümer:innen erwarten zunehmend Lösungen, die über die klassische Wartung und Instandhaltung hinausgehen. Gerade die Dekarbonisierung könnte nach Einschätzung von Babsch zu einer wesentlichen Treiberin für die kommenden Jahre werden. „Die FM-Branche wird gefordert sein, das Thema Dekarbonisierung voranzutreiben“, betont er.
Allerdings bleibt die Zahlungsbereitschaft der Kunden eine zentrale Herausforderung. Obwohl Nachhaltigkeit, Digitalisierung und Energieeffizienz zunehmend diskutiert werden, entscheiden bei Ausschreibungen häufig weiterhin die Kosten. „Es ist nach wie vor ein kostengetriebener Markt“, sagt Babsch. Technologische Innovationen seien für viele Auftraggeber interessant, aber noch längst kein ausschlaggebendes Vergabekriterium. Erst wenn sich der wirtschaftliche Nutzen konkret nachweisen lasse, steige die Bereitschaft, in neue Lösungen zu investieren.
Winter bestätigt diese Beobachtung. Auch bei Apleona werde bei neuen Technologien regelmäßig nach dem unmittelbaren Einsparpotenzial gefragt. „Digitalisierung und Robotik sind für uns eine Absicherung, um das Kostenniveau zu halten“, erklärt er. Für die Unternehmen bedeutet das, dass Innovation nicht nur zusätzliche Leistungen ermöglichen, sondern vor allem die Wirtschaftlichkeit des Gebäudebetriebs verbessern muss.
Mehr Umsatz, kaum mehr Personal
Besonders bemerkenswert ist eine weitere Entwicklung der Studie: Während die Umsätze steigen, wächst die Zahl der Beschäftigten nur noch geringfügig. Der Personalzuwachs bei den untersuchten Unternehmen lag 2025 bei lediglich 1,3 Prozent. Damit öffnet sich eine Schere, die nach Einschätzung von Hossenfelder in den kommenden Jahren noch größer werden könnte. Lange Zeit galt Facility Management als personalintensives Geschäft, bei dem zusätzliche Umsätze zwangsläufig mit mehr Beschäftigten verbunden waren. Diese Gleichung beginnt sich nun zu verändern. Hossenfelder sieht darin einen wichtigen Meilenstein für die österreichische FM-Branche. Automatisierung, digitale Prozesse und Robotik ermöglichen es zunehmend, größere Auftragsvolumina mit einer relativ konstanten Belegschaft zu bewältigen.
Allerdings darf der Effekt nicht überschätzt werden. Die Personalintensität unterscheidet sich zwischen den einzelnen Dienstleistungen erheblich. In der Reinigung oder Hausbetreuung werden weiterhin wesentlich mehr Beschäftigte benötigt als in vielen Bereichen des technischen Facility Managements.
Winter sieht insbesondere bei der Entlastung technischer Mitarbeiter erhebliches Potenzial. In der Vergangenheit seien Techniker:innen häufig mit der Pflege von Daten und Dokumentationen beschäftigt gewesen, obwohl ihre eigentliche Kompetenz in der Betreuung technischer Anlagen liege. „Wir haben ein Kerngeschäft und wollen Techniker Techniker sein lassen“, sagt er. Künstliche Intelligenz könnte künftig helfen, administrative Aufgaben effizienter zu erledigen. Auch Sprachbarrieren könnten durch KI-gestützte Anwendungen an Bedeutung verlieren. Gerade in einer Branche mit vielen Beschäftigten unterschiedlicher Herkunft eröffnen automatische Übersetzungen und digitale Assistenzsysteme zusätzliche Möglichkeiten.
KI trifft auf Realität
Wie weit die Digitalisierung bereits fortgeschritten ist, zeigt die Lünendonk-Studie ebenfalls. Sämtliche befragten Unternehmen betrachten Digitalisierung als wichtigen Bestandteil ihrer Unternehmensstrategie. In der operativen Umsetzung bestehen allerdings erhebliche Unterschiede. 54 Prozent der analysierten Anbieter arbeiten bereits überwiegend mit standardisierten digitalen Prozessketten. Weitere 38 Prozent verfügen über integrierte Systemlandschaften. Acht Prozent setzen mehrheitlich auf teilweise automatisierte oder KI-unterstützte Prozesse.
Die Branche hat damit die Phase einzelner digitaler Insellösungen zunehmend hinter sich gelassen. Gleichzeitig zeigt sich, dass zwischen technologischen Möglichkeiten und tatsächlicher Anwendung im Gebäudebetrieb noch eine erhebliche Lücke besteht.
Ein wesentliches Hindernis ist die Datenqualität. Bei 62 Prozent der befragten Unternehmen besteht der größte digitale Qualifikationsbedarf ihrer Beschäftigten im Bereich Stammdaten und Datenpflege. Auch der Umgang mit CAFM-Systemen sowie KI-Anwendungen wird als wichtiges Schulungsthema genannt.
Hossenfelder sieht darin eine notwendige Voraussetzung für weitere Innovationen. „Das Wichtigste ist jetzt einmal, aufzuräumen, insbesondere bei den Daten“, erklärt er. Bevor komplexe KI-Anwendungen eingesetzt werden können, müssen die vorhandenen Gebäudedaten strukturiert und zuverlässig verfügbar sein.
Die Möglichkeiten reichen dabei weit über die digitale Dokumentation hinaus. Werden beispielsweise Energiepreise, Wetterprognosen und Verbrauchsdaten miteinander verknüpft, lassen sich technische Anlagen wesentlich präziser steuern. Auch Predictive Maintenance, also die vorausschauende Wartung auf Basis von Betriebsdaten, könnte künftig eine größere Rolle spielen.
In der Praxis stoßen die Dienstleister allerdings häufig an Grenzen. Eingeschränkte Systemzugänge, langwierige Entscheidungsprozesse und fehlende Investitionsbudgets erschweren die Umsetzung digitaler Lösungen bei den Auftraggebern. Winter spricht sich deshalb für einen mutigeren Umgang mit künstlicher Intelligenz aus. „Beim Thema KI müssten wir in Europa viel mutiger sein“, fordert er. Apleona habe eine eigene sichere KI-Lösung geschaffen, die den Mitarbeiter:innen zur Verfügung stehe. Entscheidend sei allerdings, dass der verantwortungsvolle Umgang mit sensiblen Informationen auch nachgewiesen werden könne.
Babsch merkt an, dass bei vielen Kunden weiterhin andere Themen im Vordergrund stünden. „KI wird uns beschäftigen, aber mehr bei den White-Collar-Mitarbeiter:innen und weniger bei den Blue-Collar-Mitarbeiter:innen“, sagt er. Gemeint ist, dass die größten kurzfristigen Einsatzmöglichkeiten eher bei administrativen Tätigkeiten als bei klassischen handwerklichen Dienstleistungen liegen.
Auch bei der Robotik zeigt sich, dass technologische Machbarkeit und tatsächliche Anwendung zwei unterschiedliche Dinge sind. Reinigungsroboter stoßen teilweise auf Skepsis bei Auftraggebern. Hinzu kommen bauliche Hindernisse, etwa Türen, die sich nicht automatisch öffnen lassen, oder Gebäudegrundrisse, die für autonome Geräte ungeeignet sind.
Eigenleistung statt Auslagerung
Eine weitere strategische Frage betrifft die Organisation der Dienstleistungen. Während international teilweise Geschäftsmodelle mit einem hohen Anteil an Subunternehmen verbreitet sind, legen österreichische Auftraggeber nach Einschätzung der Gesprächspartner weiterhin großen Wert auf Eigenleistungen.
Babsch sieht insbesondere im technischen Facility Management eine hohe Nachfrage nach Leistungen, die direkt vom beauftragten Unternehmen erbracht werden. Die vor einigen Jahren erwartete starke Zunahme international gebündelter Ausschreibungen habe sich aus seiner Sicht nicht im prognostizierten Ausmaß bestätigt. „Wir sehen, dass Kunden aus diesem Korsett ausbrechen und länderspezifisch ausschreiben“, erklärt er. Eine geringe Eigenleistungstiefe betrachtet er deshalb nicht als entscheidenden Wettbewerbsvorteil.
„Ich sehe auch, dass Eigenleistungen stärker bewertet werden“, sagt Winter. Ein wesentlicher Grund liegt in den zunehmenden Anforderungen an Digitalisierung, Qualitätssicherung und einheitliche Prozesse. Je mehr unterschiedliche Subunternehmen eingebunden werden, desto komplexer wird die technische und organisatorische Integration. Damit gewinnt die Fähigkeit, möglichst viele Leistungen aus einer Hand anzubieten, erneut an Bedeutung. Die Studie zeigt, dass 84 Prozent der befragten Unternehmen integrierte Dienstleistungen als wichtigen Zukunftsweg betrachten.
Der Betrieb entscheidet
Die nächsten Jahre dürften für die österreichische FM-Branche damit weniger von einem einzelnen technologischen Durchbruch als von einer Vielzahl struktureller Veränderungen geprägt sein. Digitalisierung, Fachkräftemangel, Dekarbonisierung und Kostendruck greifen zunehmend ineinander.
Entscheidend wird künftig weniger sein, wer die meisten Mitarbeiter:innen beschäftigt, sondern wer Gebäude mit möglichst hoher Qualität, geringem Ressourceneinsatz und wirtschaftlich vertretbaren Kosten betreiben kann. Für eine Branche, die lange vor allem über Personal und Leistungspreise definiert wurde, ist das ein bemerkenswerter Wandel.
SP
AutorStefan Posch
Tags
Unternehmen
facility
Dekarbonisierung
Ranking
Facility-Manager
Weitere Artikel