

 Ausgabe 17. November 2026

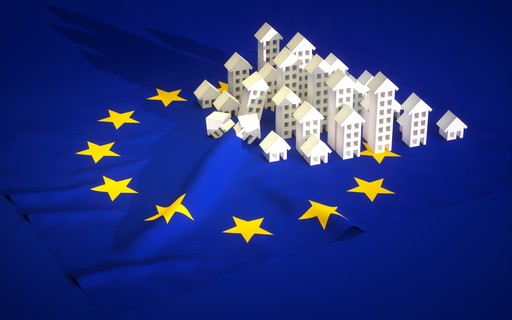
Europas Immobilienmarkt im Umbruch
Die europäische Immobilienwirtschaft rüstet sich für einen langwierigen Erholungskurs. Zwar nimmt die Bereitschaft zu Neuinvestitionen spürbar zu, doch verläuft die Marktstabilisierung langsamer als erwartet. Das zeigt die Studie „Emerging Trends in Real Estate Europe“ von PwC und dem Urban Land Institute (ULI), für die knapp 1.500 Führungskräfte der Branche befragt wurden.
Die Stimmung der Branchenentscheider bleibt verhalten: Nur 45 Prozent der Befragten rechnen künftig mit einer steigenden Profitabilität, nach 50 Prozent im Vorjahr. Die Konkurrenz durch attraktive Anleiherenditen, geopolitische Krisen, hohe Bau- und Energiekosten sowie das zähe Zinsumfeld belasten den Sektor. Zudem stufen 38 Prozent die Regulierungsdichte und 41 Prozent die politische Stabilität als zentrale Geschäftsrisiken ein. Auch der akute Wohnungsmangel dämpft zunehmend die wirtschaftliche Wettbewerbsfähigkeit europäischer Metropolen.
Künftig rückt operatives Geschick in den Mittelpunkt, da marktgetriebene Wertzuwächse der Vergangenheit angehören. Unterschiedliche Preis- und Renditeerwartungen zwischen Käufern und Verkäufern bremsen vorerst das Transaktionsvolumen. Dennoch eröffnen die Preiskorrekturen selektive Einstiegschancen: Insbesondere privates Kapital wie von Family Offices füllt die Lücke institutioneller Großanleger. Im Städteranking verteidigt London dank seiner hohen Marktliquidität die Spitzenposition.
Im sektoralen Vergleich führen zukunftsorientierte Segmente wie Rechenzentren und neue Energieinfrastruktur die Investitionsaussichten klar an. Für eine nachhaltige Erholung bleibt laut Thorsten Schnieders von PwC Deutschland entscheidend, dass Käufer und Verkäufer bei Preisen zusammenfinden, die den veränderten Renditeanforderungen Rechnung tragen.

 Ausgabe 17. November 2026
Europas Immobilienmarkt im Umbruch
Die europäische Immobilienwirtschaft rüstet sich für einen langwierigen Erholungskurs. Zwar nimmt die Bereitschaft zu Neuinvestitionen spürbar zu, doch verläuft die Marktstabilisierung langsamer als erwartet. Das zeigt die Studie „Emerging Trends in Real Estate Europe“ von PwC und dem Urban Land Institute (ULI), für die knapp 1.500 Führungskräfte der Branche befragt wurden.
Die Stimmung der Branchenentscheider bleibt verhalten: Nur 45 Prozent der Befragten rechnen künftig mit einer steigenden Profitabilität, nach 50 Prozent im Vorjahr. Die Konkurrenz durch attraktive Anleiherenditen, geopolitische Krisen, hohe Bau- und Energiekosten sowie das zähe Zinsumfeld belasten den Sektor. Zudem stufen 38 Prozent die Regulierungsdichte und 41 Prozent die politische Stabilität als zentrale Geschäftsrisiken ein. Auch der akute Wohnungsmangel dämpft zunehmend die wirtschaftliche Wettbewerbsfähigkeit europäischer Metropolen.
Künftig rückt operatives Geschick in den Mittelpunkt, da marktgetriebene Wertzuwächse der Vergangenheit angehören. Unterschiedliche Preis- und Renditeerwartungen zwischen Käufern und Verkäufern bremsen vorerst das Transaktionsvolumen. Dennoch eröffnen die Preiskorrekturen selektive Einstiegschancen: Insbesondere privates Kapital wie von Family Offices füllt die Lücke institutioneller Großanleger. Im Städteranking verteidigt London dank seiner hohen Marktliquidität die Spitzenposition.
Im sektoralen Vergleich führen zukunftsorientierte Segmente wie Rechenzentren und neue Energieinfrastruktur die Investitionsaussichten klar an. Für eine nachhaltige Erholung bleibt laut Thorsten Schnieders von PwC Deutschland entscheidend, dass Käufer und Verkäufer bei Preisen zusammenfinden, die den veränderten Renditeanforderungen Rechnung tragen.